Escucha el artículo ahora…
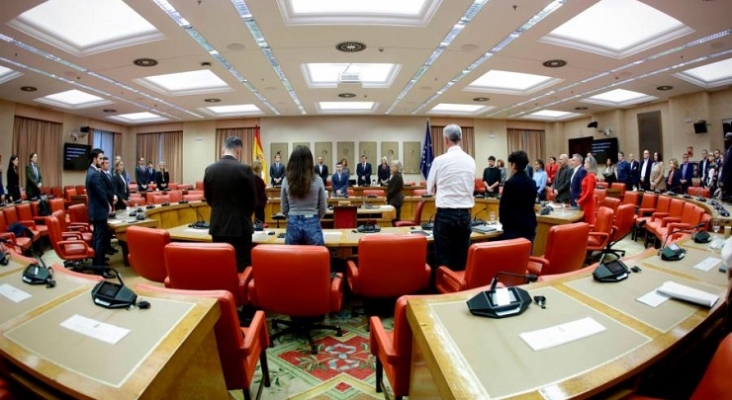
La Diputación Permanente del Congreso ha convalidado este jueves el Real Decreto-ley 29/2026, de 6 de octubre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible por 35 votos a favor y 34 en contra.
La norma, muy similar al decreto 'Maricarmen', que fue aprobado el pasado 6 de octubre por el Consejo de Ministros y rechazada por el Parlamento español, incluye algunos artículos que afectan directamente al sector turístico:
- El artículo 7 modifica la Ley 37/1992 del Impuesto sobre el Valor Añadido, para aplicar, desde el 1 de diciembre de 2026, un cargo de un 10% de IVA siempre que el arrendador preste servicios propios de la industria hotelera (lavandería, custodia de maletas, prensa, reservas, etc.) o que no se trate de su vivienda habitual. Esto ya se aplicaba a los apartamentos turísticos, tal y como destaca la Agencia Tributaria. No cabe confundir los apartamentos turísticos (AT) o aparthoteles con las viviendas o pisos destinados a uso turístico, conocidas como VUT o STR (alquileres de corta duración). Hasta ahora, los propietarios de viviendas de uso turístico tributaban a través del Impuesto de Transmisiones Patrimoniales Onerosas, que varía según comunidad autónoma: desde el 6% en Madrid al 11,6% de Baleares. La excepción es Canarias, donde se aplica el Impuesto General Indirecto Canario (IGIC), concretamente el 7%, sin exención aunque no se ofrezcan servicios hoteleros.
- El artículo 8 reforma el artículo 72 del texto refundido de la Ley Reguladora de las Haciendas Locales para modificar el Impuesto sobre Bienes Inmuebles (IBI) y permitir a los ayuntamientos de zonas tensionadas establecer un recargo de hasta el 50% sobre viviendas destinadas a alojamientos turísticos, que podrá alcanzar el 100% o el 150% en función del número de inmuebles del titular.
Añadir Tourinews como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.