Escucha el artículo ahora…
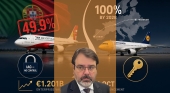
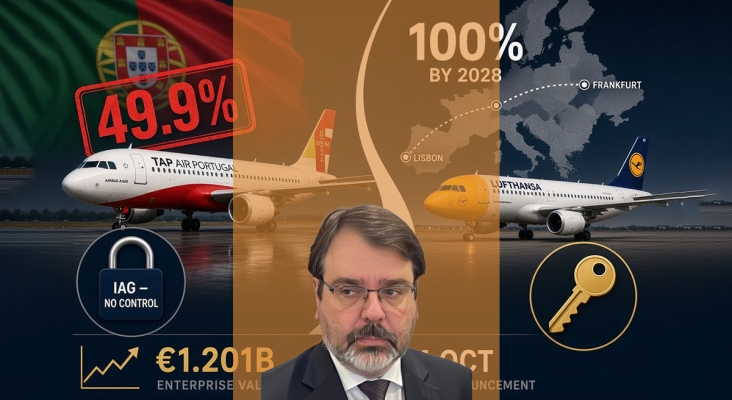
El 14 de octubre el Gobierno portugués hizo oficial: Lufthansa se queda con el 49,9% de TAP Air Portugal por 1.201 millones de euros, un 16% más que Air France-KLM. Y el mismo día, el primer ministro Luís Montenegro abrió la puerta a lo que meses atrás parecía innegociable: la privatización completa para 2028.
Ahí está la paradoja.
Lo que no se pudo vender a unos, se ofrece a otro
Hace unos meses, International Airlines Group (IAG) descartó pujar porque no tenía garantizado el control mayoritario. La participación pública del 50,1% se consideraba intocable, y para IAG una minoría sin poder de decisión no tenía sentido. Regla razonable: si no puedes integrar, no compites.
Pero miren el calendario: el mismo miércoles en que Lufthansa compra su 49,9%, Portugal anuncia una segunda fase con fecha orientativa: julio de 2028. La propuesta de Lufthansa incluye 863 millones en efectivo más un canje de acciones equivalente al 5% del grupo combinado, que haría al Estado portugués el segundo mayor accionista de la aerolínea alemana.
Lo que fue un no rotundo para IAG resulta ser una hoja de ruta para el ganador.
¿Discriminación o resultado de la subasta?
Antes de gritar al truco, conviene separar hechos de interpretaciones.
- La asimetría es real, pero no tan descarada. Ambos concursantes presentaron propuestas para la fase mayoritaria, y el decreto de privatización ya contemplaba vender el 50,1% restante.
- El canje accionarial no es una excepción inventada para Lufthansa. Air France-KLM también ofreció pagar parte con acciones propias. La diferencia no es el instrumento, es la oferta: Lufthansa puso más dinero en la mesa desde el primer día y con menos condiciones.
- La segunda fase no está cerrada. Está sujeta a un proceso independiente; el Gobierno aún no ha decidido vender, y todo depende de que Competencia en Bruselas dé luz verde, lo que no ocurrirá antes de 18-24 meses. Promesa es una palabra generosa para una intención política.
Entonces, ¿por qué suena raro?
Suena raro porque el calendario es incómodo. IAG dijo: "No podemos quedarnos con todo, así que ni lo intentamos. Y Lufthansa, el mismo día de ganar, recibe una ruta pública hacia el control total. Para IAG, que ni siquiera fue invitada a soñar con eso, debe escocer.
Pero la lectura más plausible no es el favoritismo, sino la negociación: Montenegro necesitaba vender el paquete como algo más que un 49,9% sin poder real. Presentar la segunda fase como parte del trato infla el valor percibido de una venta que, políticamente, es un costoso suplicio.
La paradoja de TAP no es que el 100% fuera imposible para unos y posible para otros. Es que en las privatizaciones, lo imposible suele ser simplemente lo que aún no tiene precio. Lufthansa lo puso. Los demás, no.
*Josep Bernat es director de Nuk Consultants
Añadir Tourinews como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.